
(Lesedauer 11 Minuten; geschrieben mit GPT-5.6 Luna; Bilder: 2026 IDEXX Investor Day Presentation)
Es gibt Unternehmen, deren Geschäftsmodell auf den ersten Blick unspektakulär wirkt. IDEXX Laboratories gehört dazu. Das Unternehmen verkauft Diagnostik an Tierärzte, betreibt veterinärmedizinische Referenzlabore und entwickelt Software für Tierarztpraxen.
Trotzdem hat IDEXX eine der beeindruckendsten Langfristgeschichten am US-Aktienmarkt vorzuweisen. Seit dem Börsengang im Jahr 1991 ist die Aktie – splitbereinigt – von 0,9375 auf zuletzt 511,65 US-Dollar gestiegen. Das entspricht einer Ver-546-fachung beziehungsweise einer jährlichen Rendite von rund 19,6 %.
Die interessantere Frage ist deshalb nicht, ob IDEXX bereits ein gutes Unternehmen war. Das ist offensichtlich. Die Frage lautet: Wie viel von dieser Qualität steckt heute noch nicht im Aktienkurs?
Vom kleinen Diagnostikunternehmen zum Marktführer
IDEXX wurde 1983 im US-Bundesstaat Maine gegründet. Ursprünglich beschäftigte sich das Unternehmen vor allem mit Diagnostik für Nutztiere und Geflügel. Schritt für Schritt verlagerte sich der Schwerpunkt jedoch auf die Veterinärmedizin für Hunde und Katzen.
In den 1990er-Jahren baute IDEXX sein Geschäft mit veterinärmedizinischen Referenzlaboren massiv aus. Gleichzeitig kamen Praxissoftware und Point-of-Care-Diagnostik hinzu. Damit entstand langsam genau das Geschäftsmodell, das IDEXX heute so attraktiv macht: Das Unternehmen verkauft nicht nur einzelne Geräte oder Tests, sondern versucht, die komplette diagnostische Infrastruktur einer Tierarztpraxis abzudecken.
Heute beschäftigt IDEXX rund 11.000 Mitarbeiter und ist in etwa 34 Ländern tätig.
Seit Mai 2026 steht mit Michael Erickson ein neuer CEO an der Spitze. Der bisherige CEO Jay Mazelsky wechselte für eine Übergangsphase in den Verwaltungsrat und soll 2027 vollständig ausscheiden.
Die operative Kontinuität ist dabei wichtig: Der CEO-Wechsel wurde über Jahre vorbereitet und nicht durch eine plötzlich notwendige Ablösung ausgelöst.
Das Geschäftsmodell: Ein Diagnosegerät ist nur der Anfang
Das Kernsegment von IDEXX ist die Companion Animal Group (CAG). Dort verdient das Unternehmen Geld mit drei miteinander verbundenen Bereichen.
Erstens verkauft IDEXX Analysegeräte direkt an Tierarztpraxen. Dazu gehören Systeme für Blutbild, klinische Chemie, Urinanalytik oder Zytologie.
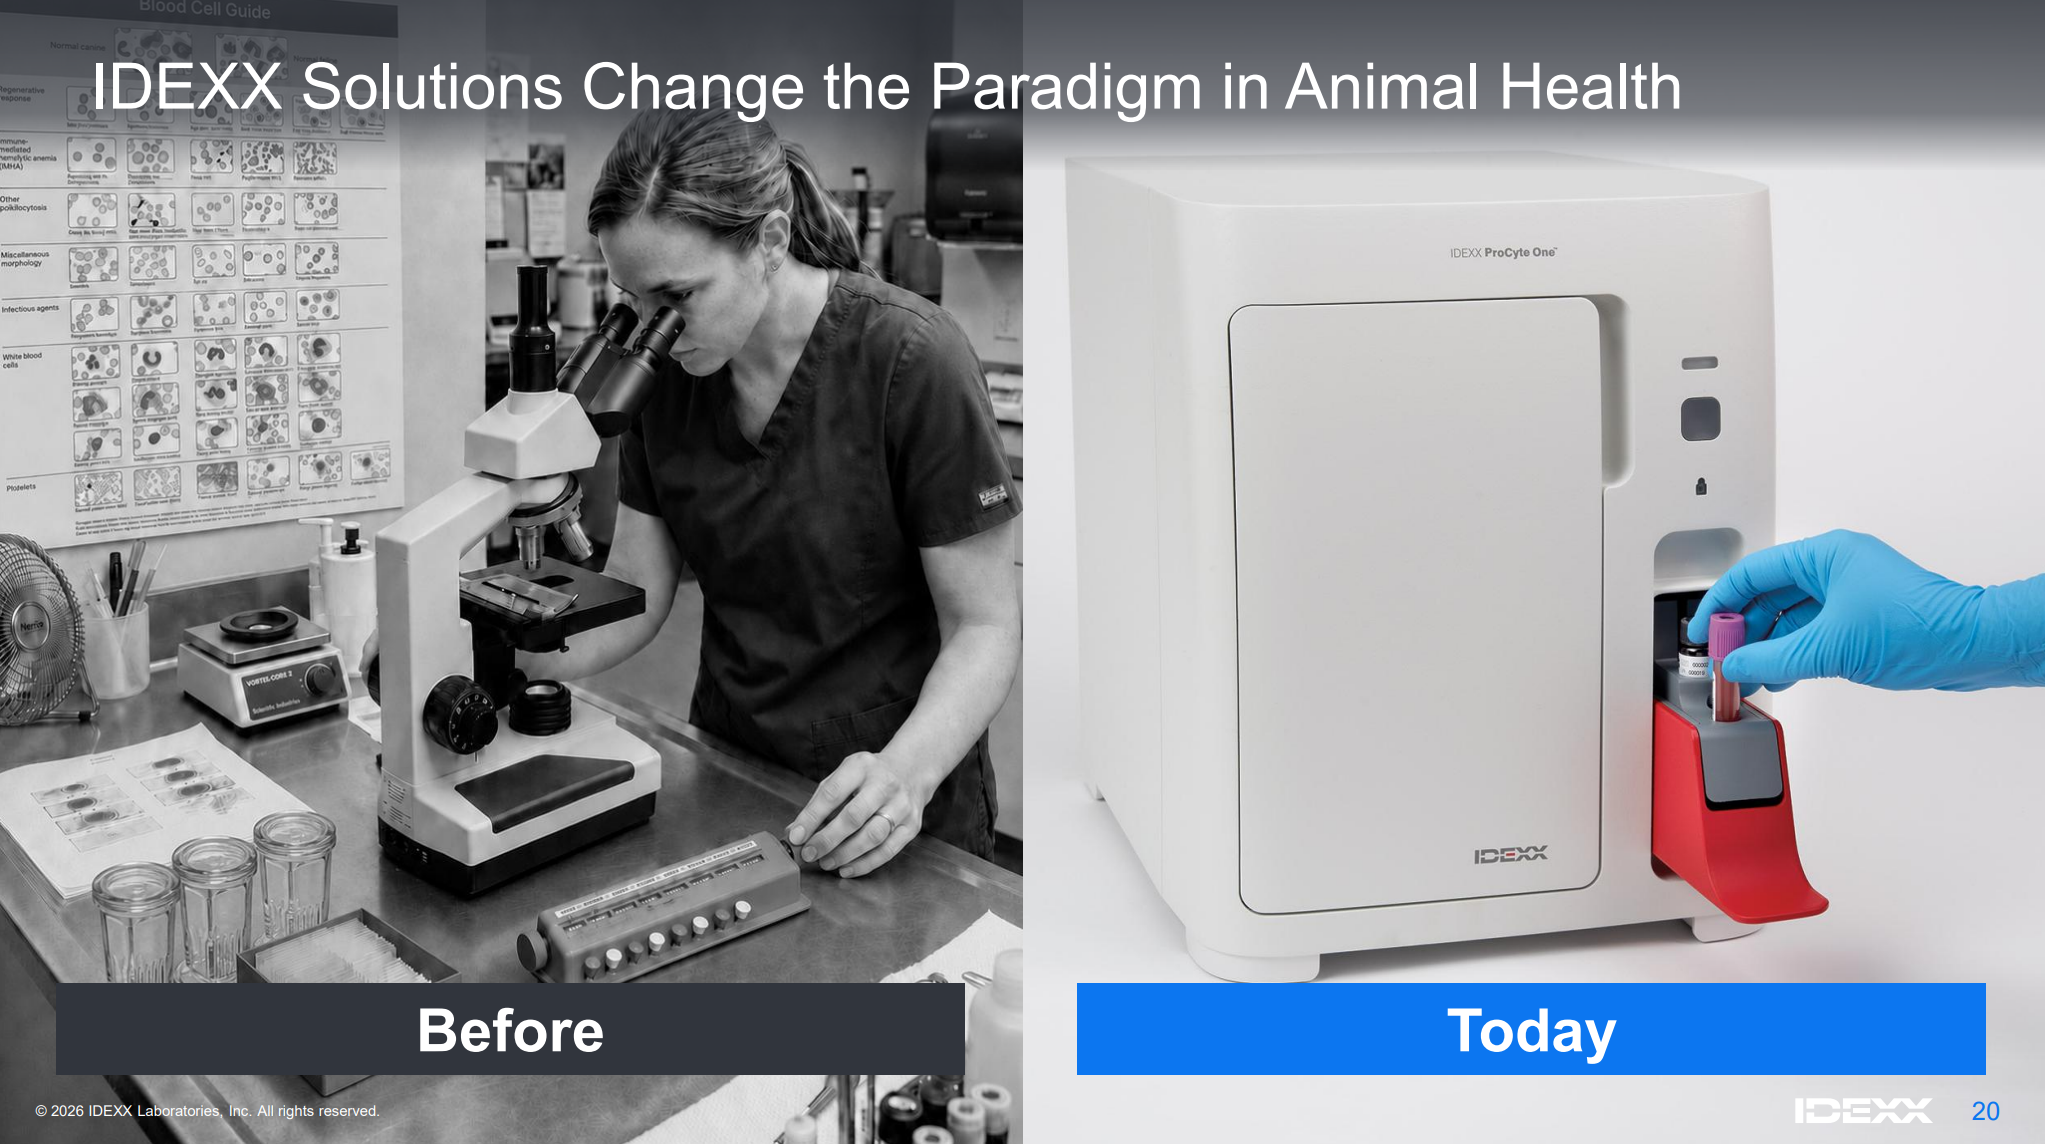
Zweitens verkauft IDEXX die dazugehörigen Verbrauchsmaterialien und Testkits. Und genau hier wird das Geschäftsmodell interessant: Das einmal installierte Gerät erzeugt anschließend über Jahre laufende Umsätze mit Verbrauchsmaterialien.
Drittens betreibt IDEXX ein weltweites Netz von Referenzlaboren. Tierärzte schicken Proben dorthin, wenn komplexere Untersuchungen notwendig sind.
Ergänzt wird das Ganze durch Praxissoftware, digitale Bildgebung und zunehmend auch KI.
Das Ergebnis ist ein klassischer Recurring-Revenue-Flywheel: Ein neues Analysegerät erhöht die installierte Basis. Die installierte Basis führt zu mehr Verbrauchsmaterialien. Gleichzeitig kann IDEXX über Software, zusätzliche Testverfahren und Referenzlabore weitere Umsätze generieren. Das Unternehmen beschreibt selbst, dass der mehrjährige Verbrauchsmaterial-Umsatz wirtschaftlich wesentlich wertvoller ist als die ursprüngliche Platzierung des Geräts.
Besonders bemerkenswert ist daher der hohe Anteil wiederkehrender Umsätze.
2025 stammten rund 79 % des Konzernumsatzes allein aus den wiederkehrenden CAG-Diagnostikumsätzen. Hinzu kamen wiederkehrende Umsätze aus Veterinary Software, Services und Diagnostic Imaging in Höhe von weiteren rund 6 % des Konzernumsatzes. Zusammengenommen waren damit rund 86 % des Umsatzes wiederkehrender Natur.
Für mich ist das eine der wichtigsten Kennzahlen der gesamten IDEXX-Story.
Wie läuft das Geschäft aktuell?
Die Antwort fällt ziemlich eindeutig aus: weiterhin stark.
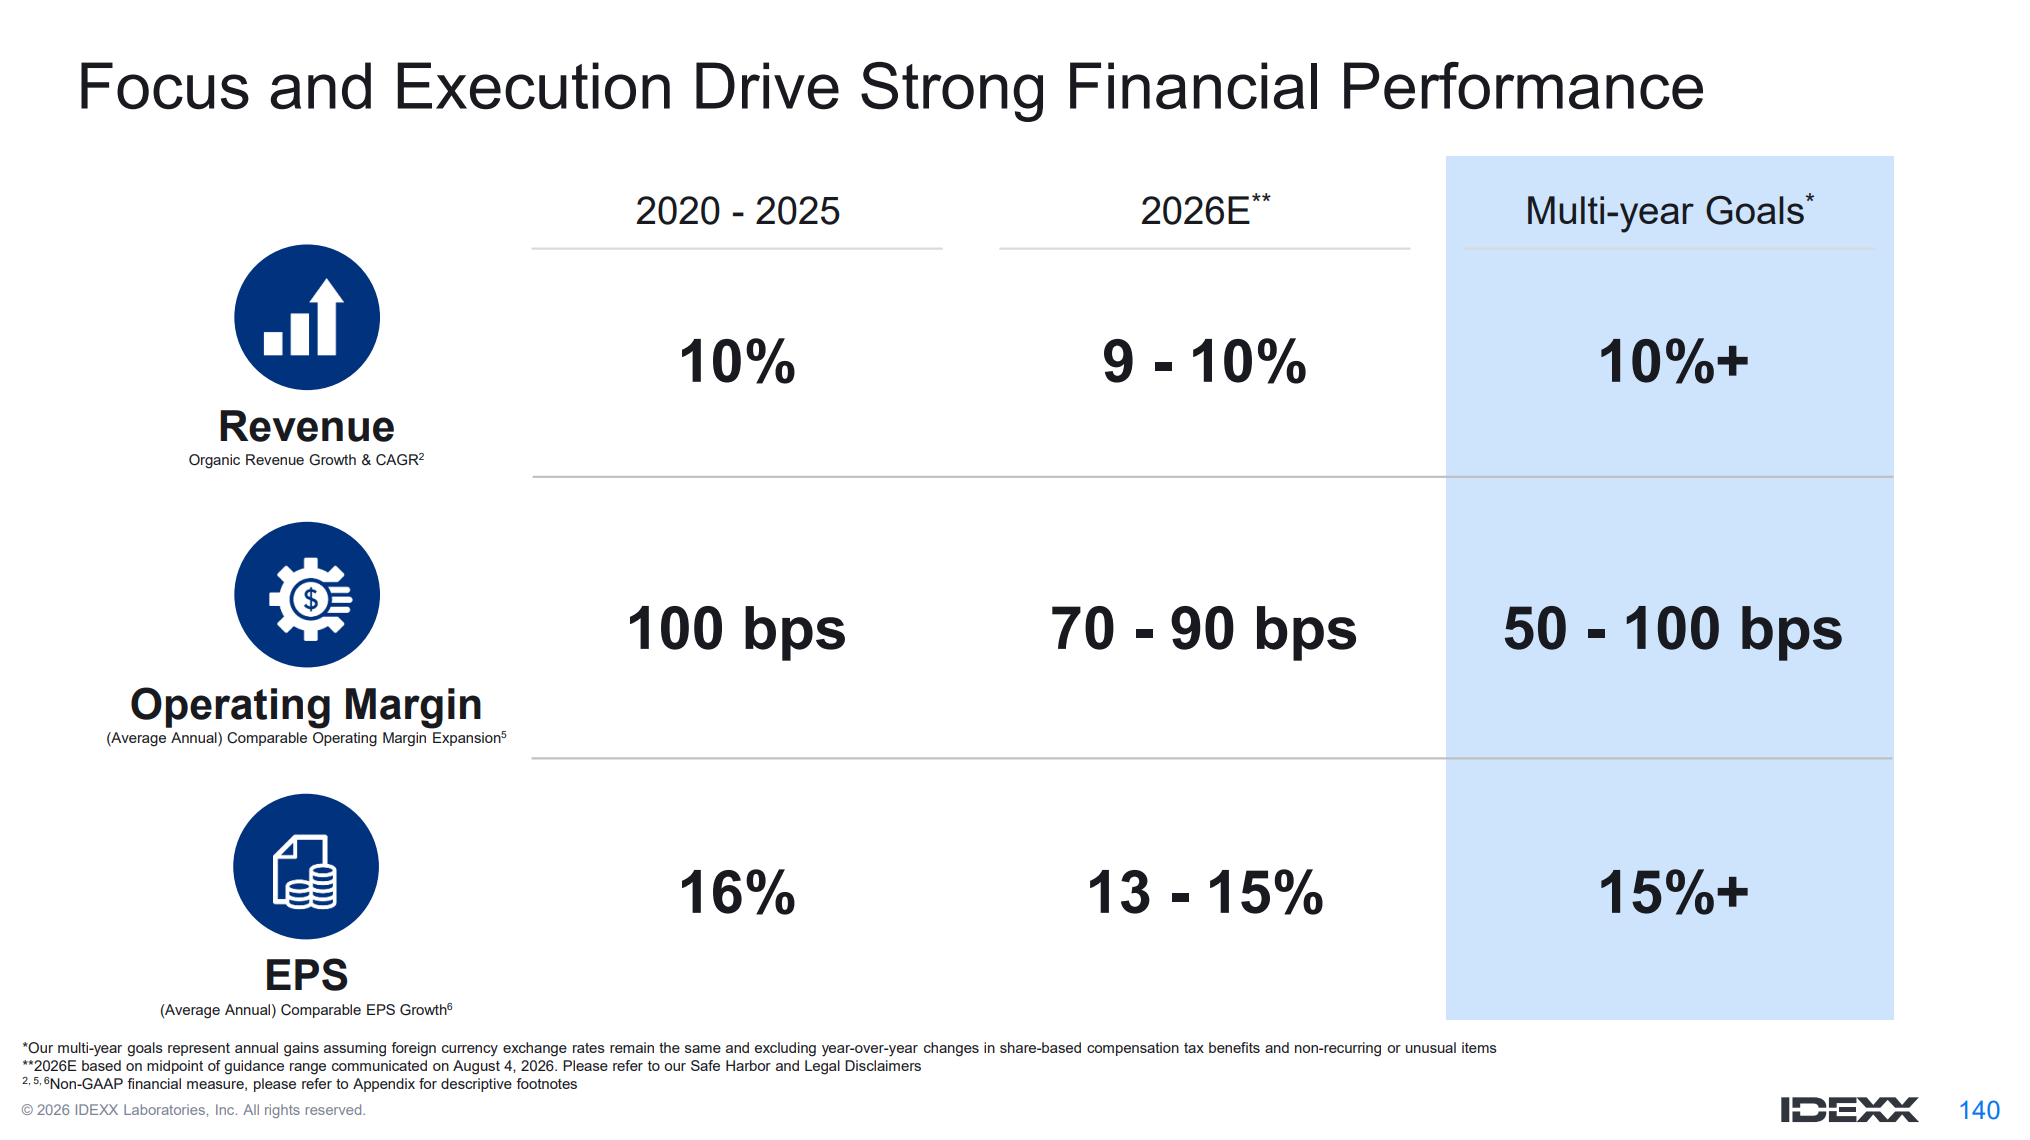
2025 steigerte IDEXX den Umsatz um rund 10 % auf 4,30 Mrd. US-Dollar. Die operative Marge stieg auf 31,6 %, nachdem sie 2024 noch bei 30,5 % gelegen hatte.
Noch interessanter wird der Blick auf 2026.
Im zweiten Quartal stieg der Umsatz um 10 % auf 1,217 Mrd. US-Dollar, das organische Wachstum lag bei 9 %. Die wiederkehrenden CAG-Diagnostikumsätze wuchsen sogar um 11 % berichtet beziehungsweise 10 % organisch. Die operative Marge lag im Quartal bei rund 35 %.
Dabei wächst IDEXX nicht nur über höhere Preise. Die Entwicklung wird zunehmend von einer höheren Nutzung der Diagnostik getragen.
Ein wichtiges Beispiel ist die installierte Basis der Analysegeräte. Das neue inVue Dx überschritt im zweiten Quartal 2026 bereits 9.000 installierte Systeme. Allein im Quartal kamen mehr als 1.600 Platzierungen hinzu.
Noch wichtiger ist die Auslastung. IDEXX sieht erhebliches Potenzial dafür, dass Tierärzte bei bestehenden Besuchen mehr Diagnostik einsetzen. Laut Management erhalten beispielsweise in den USA heute nur etwa 13 % der Vorsorgebesuche eine Blutuntersuchung. Außerhalb der USA ist die Durchdringung teilweise noch niedriger.
Das bedeutet: IDEXX muss nicht zwingend auf deutlich mehr Tierarztbesuche angewiesen sein. Ein Teil des Wachstums kann daraus entstehen, dass pro Besuch mehr Diagnostik durchgeführt wird.
Für 2026 erwartet das Unternehmen einen Umsatz von 4,70 bis 4,745 Mrd. US-Dollar, ein organisches Wachstum von 8,5 bis 9,7 % und eine operative Marge von 32,3 bis 32,5 %. Beim EPS liegt die Prognose bei 14,69 bis 14,94 US-Dollar.
Marktanteil: Ein stark konsolidierter Markt
IDEXX ist kein kleiner Nischenanbieter.
Branchenanalysen sehen das Unternehmen in Nordamerika mit etwa 65 % Marktanteil bei der In-Clinic-Diagnostik und ungefähr 45 bis 50 % bei veterinärmedizinischen Referenzlaboren als klar führend. Wichtigster Wettbewerber ist vor allem Antech, das zum Mars-Konzern gehört. Daneben spielt Zoetis eine Rolle. Die exakten Marktanteile hängen allerdings von der jeweiligen Marktabgrenzung ab.
Der eigentliche Wettbewerbsvorteil geht deshalb über den reinen Marktanteil hinaus.
Eine Tierarztpraxis, die Analysegeräte, Verbrauchsmaterialien, Labordiagnostik, Software und Datenmanagement eines Anbieters nutzt, hat wenig Interesse daran, einzelne Komponenten auszutauschen. Genau daraus entstehen hohe Wechselkosten.
Wo verdient IDEXX sein Geld?
Trotz der globalen Ausrichtung bleibt IDEXX stark vom US-Markt abhängig.
2025 entfielen rund 64 % des Konzernumsatzes auf die USA. Kanada steuerte rund 3,9 % bei, Lateinamerika etwa 2,1 %. Auf Europa, den Nahen Osten und Afrika entfielen rund 21,8 %, auf den asiatisch-pazifischen Raum rund 8,3 %. Damit kamen insgesamt gut 36 % des Umsatzes aus dem internationalen Geschäft.
Deutschland ist dabei kein unbedeutender Markt. 2025 erzielte IDEXX hier rund 207 Mio. US-Dollar Umsatz, nach 174 Mio. US-Dollar im Vorjahr. Großbritannien kam auf rund 154 Mio. und Frankreich auf 126 Mio. US-Dollar.
Gerade international besteht noch Potenzial, weil die Nutzung veterinärmedizinischer Diagnostik in vielen Ländern hinter dem US-Niveau liegt.
ROIC und Marge: Die vielleicht stärksten Zahlen
IDEXX ist nicht nur wachstumsstark, sondern auch außergewöhnlich profitabel.
2025 erzielte das Unternehmen nach eigener Berechnung einen ROIC von 50,2 %. Dabei wird das nach Steuern verbleibende operative Ergebnis auf das durchschnittlich eingesetzte operative Kapital bezogen.
Auch die operative Marge entwickelt sich langfristig nach oben. 2023 lag sie bei rund 30 %, 2024 bei 30,5 %, 2025 bei 31,6 %. Im zweiten Quartal 2026 waren es bereits rund 35 %. Für das Gesamtjahr rechnet IDEXX weiterhin mit etwas mehr als 32 %.
Diese Kombination aus hohem Umsatzwachstum, steigenden Margen und einem ROIC von rund 50 % ist selten.
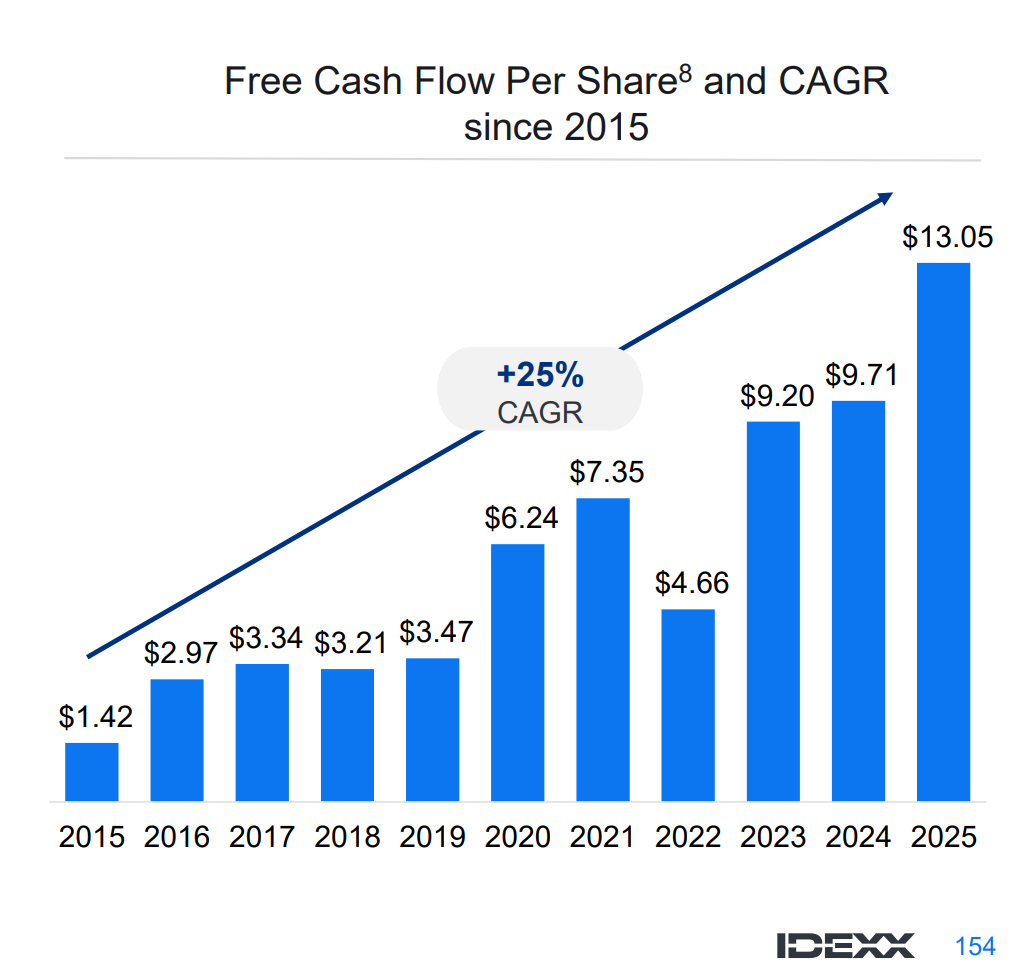
Hinzu kommt eine starke Cash-Generierung: 2025 erwirtschaftete IDEXX 1,06 Mrd. US-Dollar Free Cashflow. Für die zwölf Monate bis Juni 2026 waren es rund 1,24 Mrd. US-Dollar.
Kapitalallokation: Aktienrückkäufe statt Dividende
IDEXX zahlt keine Dividende. Das Unternehmen setzt stattdessen vor allem auf Aktienrückkäufe.
2025 wurden rund 2,4 Millionen eigene Aktien am Markt zurückgekauft. Gleichzeitig ging die Zahl der ausstehenden Aktien über die Jahre kontinuierlich zurück. Das Unternehmen erwartet auch 2026 eine Reduzierung der verwässerten Aktienzahl um etwa 1 bis 2 %.
Aus meiner Sicht passt diese Kapitalallokation grundsätzlich zum Geschäftsmodell. Ein Unternehmen mit einem ROIC von rund 50 % hat zunächst gute Möglichkeiten, Kapital intern zu reinvestieren. Für überschüssigen Cashflow sind Rückkäufe deshalb nachvollziehbar.
Der entscheidende Punkt ist allerdings der Preis: Rückkäufe schaffen nur dann zusätzlichen Wert, wenn die eigenen Aktien nicht zu teuer erworben werden.
Auch beim Thema Akquisitionen bleibt IDEXX eher diszipliniert. Ein aktuelles Beispiel ist die Übernahme von CoVetAI im September 2026. Dabei handelt es sich um ein KI-gestütztes Softwareunternehmen für Tierarztpraxen. Der Kaufpreis wurde nicht veröffentlicht.
IDEXX nach Hamilton Helmers 7 Powers
Ich bewerte die sieben Powers jeweils mit maximal 5 Punkten. Die Bewertung ist natürlich subjektiv und soll nicht wissenschaftliche Genauigkeit vorgaukeln. Sie soll lediglich zeigen, wo der Burggraben von IDEXX besonders stark ist.
Scale Economies – 5/5 Punkte
IDEXX hat große Vorteile durch Skalierung. Forschung und Entwicklung, Labore, Logistik, Software und Vertrieb verursachen hohe Fixkosten. Je größer die installierte Basis und je mehr Tests durchgeführt werden, desto besser lassen sich diese Kosten verteilen. Das gilt insbesondere für das weltweite Labornetz.
Network Effects – 3/5 Punkte
IDEXX besitzt keine klassischen Netzwerkeffekte wie eine soziale Plattform. Es existiert aber ein indirekter Effekt: Mehr Praxen, mehr Diagnostik und mehr Daten verbessern das gesamte Ökosystem aus Software, Laboren und Diagnosewerkzeugen. Das ist ein echter Vorteil, aber kein klassischer Winner-takes-all-Netzwerkeffekt.
Counter-Positioning – 1/5 Punkte
Diese Power ist bei IDEXX vergleichsweise schwach ausgeprägt. Das Unternehmen besitzt kein Geschäftsmodell, das für etablierte Wettbewerber grundsätzlich unattraktiv zu imitieren wäre. Der Burggraben entsteht vielmehr aus der Kombination vieler Faktoren.
Switching Costs – 5/5 Punkte
Hier ist IDEXX sehr stark. Wer Analysegeräte, Verbrauchsmaterialien, Labore, Software und Daten in einer Praxis miteinander integriert hat, wechselt nicht leichtfertig den Anbieter. Die hohen Kundenbindungsraten bestätigen diese Einschätzung.
Branding – 4/5 Punkte
In der medizinischen Diagnostik sind Vertrauen, Zuverlässigkeit und Qualität wichtige Kaufkriterien. IDEXX hat über Jahrzehnte eine starke Marke bei Tierärzten aufgebaut. Der Wettbewerb findet deshalb nicht ausschließlich über den Preis statt.
Cornered Resource – 1/5 Punkte
Eine klassische knappe Ressource gibt es nicht. IDEXX besitzt weder eine einzigartige natürliche Ressource noch ein unersetzliches exklusives Patent, das den Wettbewerb dauerhaft ausschließen würde.
Process Power – 5/5 Punkte
Das ist eine der stärksten Powers. IDEXX hat über Jahrzehnte wissenschaftliche, technologische und operative Fähigkeiten aufgebaut, die sich nur schwer kopieren lassen. Dazu gehören Assay-Entwicklung, Instrumentenbau, Labornetzwerk, Software, KI und die tägliche Zusammenarbeit mit Tierarztpraxen. Die Fähigkeit, all diese Komponenten zu integrieren, ist ein erheblicher Wettbewerbsvorteil.
Damit komme ich auf 24 von 35 Punkten. Besonders stark sind Scale Economies, Switching Costs und Process Power.
Die wichtigsten Wachstumstreiber
Der größte langfristige Wachstumstreiber ist nicht einfach eine steigende Zahl von Haustieren.
Entscheidend ist die Kombination aus mehreren Faktoren: Haustiere werden älter, ihre medizinische Versorgung wird umfangreicher, Tierhalter sind zunehmend bereit, Geld für hochwertige Behandlung auszugeben, und Tierärzte können immer mehr Krankheiten diagnostizieren.
Dazu kommt die steigende Diagnostikintensität pro Tier.
Neue Produkte wie inVue Dx und Cancer Dx erweitern den adressierbaren Markt. IDEXX spricht inzwischen von einer globalen Testchance von rund 45 Mrd. US-Dollar allein im Companion-Animal-Bereich.
Ein weiterer Wachstumstreiber ist Software. Praxismanagement, Bildgebung, Daten und künftig KI verbinden sich immer stärker mit der eigentlichen Diagnostik. Die jüngste Übernahme von CoVetAI zeigt, dass IDEXX diesen Bereich weiter ausbauen möchte.
Langfristig besonders wichtig ist dabei die installierte Basis: Jedes zusätzliche Gerät kann über viele Jahre wiederkehrende Test- und Verbrauchsmaterialumsätze erzeugen.
Welche Risiken sieht der Markt derzeit?
Das größte kurzfristige Risiko ist die Zahl der Tierarztbesuche.
2025 gingen die klinischen Besuche in US-Tierarztpraxen auf Same-Store-Basis um etwa 2 % zurück. IDEXX konnte dieses Problem zwar durch höhere Diagnostikumsätze je Praxis kompensieren, aber dauerhaft sollte die Branche nicht von sinkenden Patientenzahlen leben.
Ein zweiter Punkt ist die Bezahlbarkeit veterinärmedizinischer Leistungen. Inflation, wirtschaftliche Unsicherheit oder eine geringere Bereitschaft der Tierhalter, für medizinische Leistungen auszugeben, können die Zahl der Untersuchungen und Behandlungen reduzieren.
Drittens nimmt die Konsolidierung der Tierarztbranche zu. Größere Klinikgruppen und Einkaufsgemeinschaften besitzen mehr Verhandlungsmacht und können versuchen, niedrigere Preise bei Lieferanten durchzusetzen.
Dazu kommen klassische Risiken eines globalen Unternehmens: Währungen, Zölle, regulatorische Veränderungen, internationale Lieferketten und einzelne Abhängigkeiten von Zulieferern. IDEXX weist außerdem auf zunehmende Konkurrenz durch finanziell starke Unternehmen hin.
Das vielleicht wichtigste Risiko für Aktionäre ist jedoch ein anderes: Die Qualität des Unternehmens ist hoch – und genau deshalb war die Aktie lange extrem teuer.
Ist IDEXX derzeit teuer oder günstig?
Am 18. September 2026 schloss IDEXX bei 511,65 US-Dollar. Die Marktkapitalisierung lag bei rund 40,3 Mrd. US-Dollar. Seit dem 52-Wochen-Hoch von 769,98 US-Dollar ist die Aktie damit um rund 33,5 % gefallen.
Auf Basis des aktuellen TTM-Gewinns liegt das KGV bei rund 36. Gemessen am Free Cashflow kostet das Unternehmen ungefähr das 32-Fache des TTM-Free-Cashflows, was einer FCF-Rendite von rund 3,1 % entspricht.
Damit ist IDEXX deutlich günstiger bewertet als noch 2025. Ende 2025 lag das KGV bei rund 51. Historisch lag das durchschnittliche KGV der vergangenen fünf Jahre bei knapp 49.
Das ist eine klare Bewertungsverbesserung.
Aber: Billig ist IDEXX deshalb noch lange nicht.
Ein KGV von rund 36 beziehungsweise eine FCF-Rendite von gut 3 % verlangt weiterhin anhaltendes Wachstum. Die Bewertung ist also inzwischen deutlich realistischer als auf den Höchstständen, bleibt aber auf einem Niveau, bei dem ein Anleger für Qualität und langfristiges Wachstum einen erheblichen Aufpreis bezahlt.
Für mich ist deshalb die entscheidende Frage nicht, ob IDEXX ein außergewöhnliches Unternehmen ist. Die Antwort darauf fällt relativ leicht.
Die entscheidende Frage ist, ob ein Umsatzwachstum von ungefähr 9 bis 10 %, steigende Margen und ein sehr hoher ROIC über viele Jahre weiter möglich sind. Genau das muss die heutige Bewertung rechtfertigen.
Fazit
IDEXX Laboratories ist ein ungewöhnlich gutes Unternehmen mit einem ungewöhnlich starken Geschäftsmodell.
Der entscheidende Vorteil liegt nicht in einem einzelnen Diagnosegerät. Der Burggraben entsteht aus dem Zusammenspiel von installierter Gerätebasis, wiederkehrenden Verbrauchsmaterialumsätzen, Referenzlaboren, Software, Daten, hohen Wechselkosten und jahrzehntelang aufgebautem Know-how. Rund 86 % des Umsatzes waren 2025 nach der Unternehmensklassifikation wiederkehrender Natur. Gleichzeitig erwirtschaftet IDEXX einen ROIC von über 50 % und eine operative Marge von mehr als 30 %.
Auch operativ ist die Geschichte intakt: 2026 wächst der Umsatz weiterhin um rund 10 %, die wiederkehrenden Diagnostikumsätze noch schneller und neue Produkte wie inVue Dx erweitern den adressierbaren Markt.
Die Aktie ist nach ihrem deutlichen Kursrückgang heute wesentlich attraktiver bewertet als noch Ende 2025. Dennoch handelt es sich weiterhin um einen Premiumwert. Bei etwa 36x Gewinn und gut 3 % Free-Cashflow-Rendite ist viel Qualität bereits eingepreist.
Genau deshalb finde ich IDEXX als Investment besonders interessant: Die Unternehmensqualität steht kaum zur Debatte. Die eigentliche Diskussion dreht sich um den Preis, den man für diese Qualität bezahlen möchte.
 Stefans Börsenblog
