
(Lesedauer 11 Minuten; geschrieben mit GPT-5.6 Luna)
Costco wirkt auf den ersten Blick wie ein riesiger Supermarkt mit Großpackungen, niedrigen Preisen und langen Einkaufswagen. Aus Sicht eines Investors ist das Unternehmen jedoch deutlich spannender: Costco hat ein Geschäftsmodell aufgebaut, bei dem Kunden jedes Jahr bezahlen, um überhaupt einkaufen zu dürfen – und diese Kunden kommen trotzdem in überwältigender Mehrheit wieder.
Genau darin liegt die Besonderheit des Unternehmens.
Costco kombiniert eine außergewöhnlich hohe Kundenbindung mit niedrigen Produktmargen, enormem Einkaufsvolumen, einer starken Eigenmarke, hoher Mitarbeiterbindung und einer sehr konsequenten Kostenstruktur. Das Ergebnis ist ein Retailer, dessen operative Marge auf den ersten Blick unspektakulär aussieht, der aber trotzdem eine attraktive Kapitalrendite und einen erstaunlich tiefen Burggraben aufweist.
Für langfristige Investoren ist Costco deshalb ein interessantes Beispiel dafür, wie ein Unternehmen nicht durch hohe Preise, sondern durch maximale Effizienz und Kundennutzen Preissetzungsmacht aufbauen kann.
Von Price Club zu Costco
Die Wurzeln von Costco reichen bis in die 1970er-Jahre zurück. 1976 gründete Sol Price in San Diego den Price Club, eines der ersten Membership-Warehouse-Modelle überhaupt. Kunden zahlten eine jährliche Gebühr und erhielten dafür Zugang zu einem Sortiment mit sehr niedrigen Preisen.
1983 gründeten Jim Sinegal und Jeff Brotman in Seattle Costco.
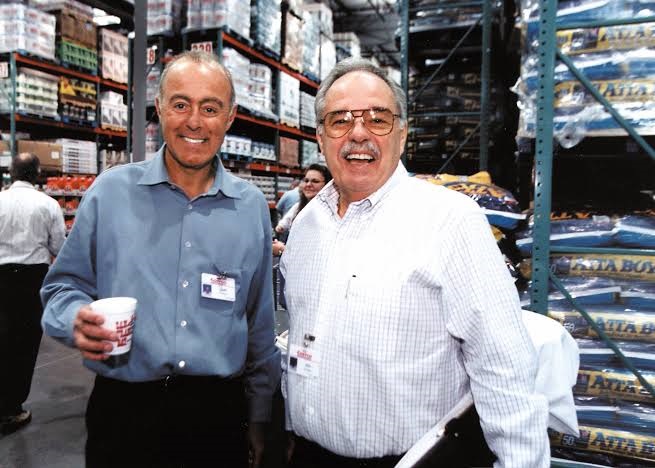
Sinegal war zuvor bei Price Club tätig gewesen und kannte das Konzept daher aus erster Hand. Costco wuchs schnell und fusionierte 1993 mit Price Club. Das Unternehmen, das daraus entstand, trug zunächst den Namen PriceCostco, bevor es später wieder unter dem Namen Costco auftrat.
Bemerkenswert ist, wie wenig sich die Grundidee seitdem verändert hat:
Mitgliedsgebühr + niedrige Preise + begrenztes Sortiment + hoher Warenumschlag + enorme Einkaufsmacht.
Diese Einfachheit ist ein wichtiger Bestandteil des Erfolgs.
Costco versucht nicht, möglichst viele Produkte anzubieten. Das Unternehmen versucht vielmehr, sehr wenige Produkte in sehr großen Mengen möglichst effizient zu verkaufen.
Costco verkauft eigentlich eine Mitgliedschaft
Der ökonomische Kern des Geschäftsmodells liegt deshalb nicht primär im Verkauf von Waren.
Costco verkauft seinen Kunden zunächst eine Mitgliedschaft. In den USA kostet die klassische Gold-Star-Mitgliedschaft 65 US-Dollar pro Jahr, die Executive-Mitgliedschaft 130 US-Dollar.
Erst danach beginnt das eigentliche Einkaufserlebnis.
Das Geschäftsmodell unterscheidet sich damit fundamental von einem gewöhnlichen Supermarkt. Ein klassischer Händler versucht, mit jeder verkauften Ware eine möglichst attraktive Handelsspanne zu erzielen. Costco verfolgt einen anderen Ansatz.
Das Unternehmen begrenzt seine Aufschläge bewusst. Bei Markenprodukten liegt die veröffentlichte Obergrenze bei rund 14 %, bei Kirkland Signature bei etwa 15 %.
Die Logik dahinter ist simpel:
Niedrige Preise machen die Mitgliedschaft wertvoller.
Und je wertvoller die Mitgliedschaft wird, desto höher ist die Wahrscheinlichkeit, dass der Kunde verlängert und einen größeren Teil seiner Einkäufe zu Costco verlagert.
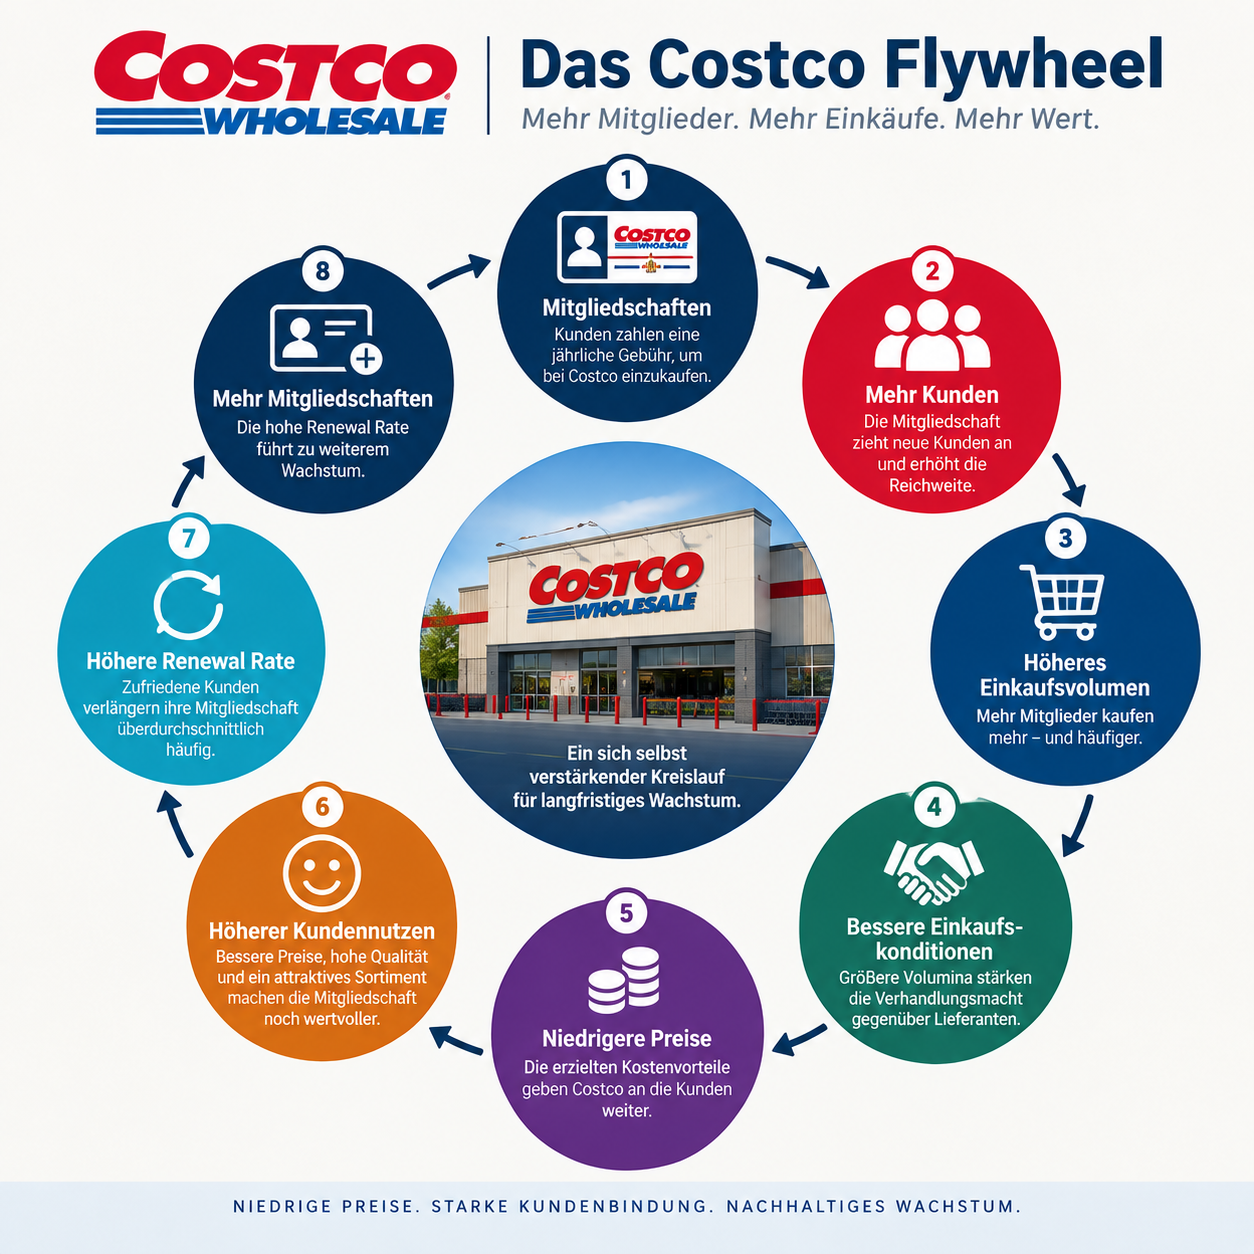
Damit entsteht ein Flywheel:
Niedrige Preise → hoher Kundennutzen → hohe Kundenbindung → mehr Umsatz → höheres Einkaufsvolumen → bessere Einkaufskonditionen → noch niedrigere Preise.
Das ist deutlich stärker als eine bloße Strategie „Wir sind billig“.
Weniger Auswahl ist bei Costco ein Vorteil
Ein besonders interessantes Element ist Costcos bewusst begrenztes Sortiment.
Ein Warehouse führt nur ungefähr 4.000 SKUs. Ein klassischer großer Supermarkt oder ein Onlinehändler bietet ein Vielfaches davon.
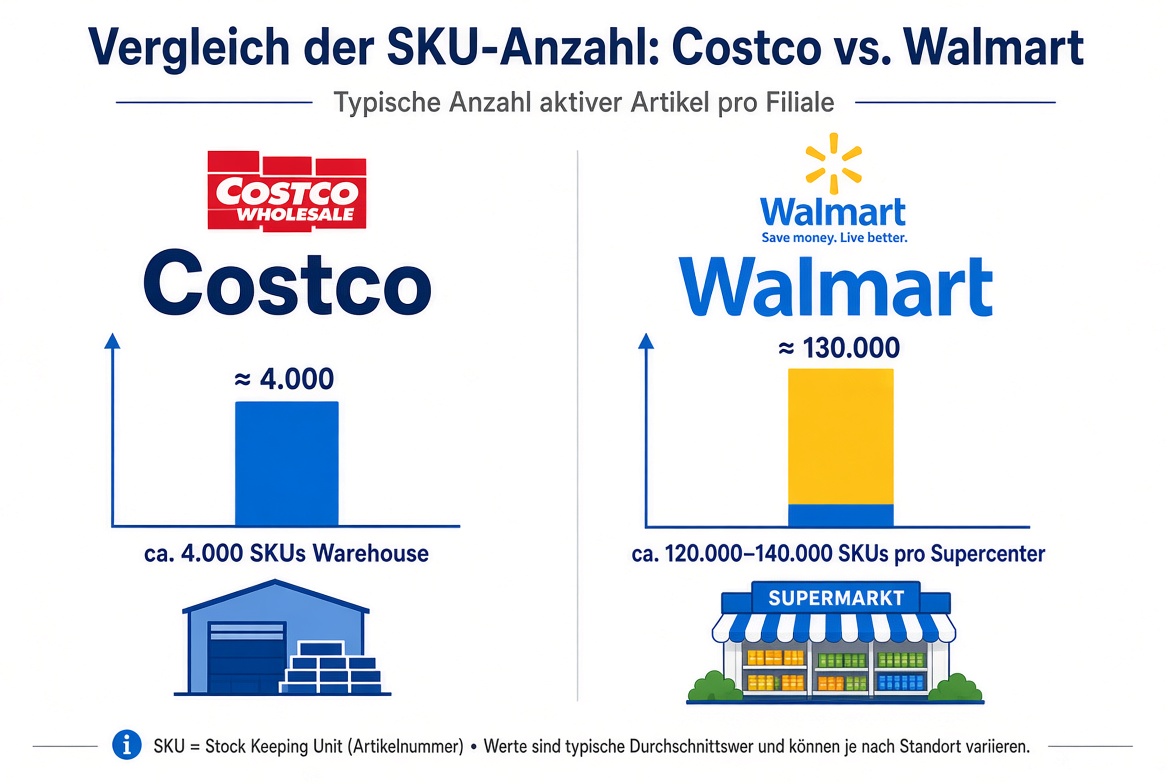
Für Kunden kann das zunächst nach einem Nachteil aussehen. Für Costco ist es jedoch ein wichtiger Wettbewerbsvorteil.
Wenn Costco beispielsweise nur wenige Sorten eines Produkts anbietet, konzentriert sich die gesamte Nachfrage auf diese Artikel. Dadurch kann Costco enorme Stückzahlen einkaufen und seine Verhandlungsmacht gegenüber Lieferanten erhöhen.
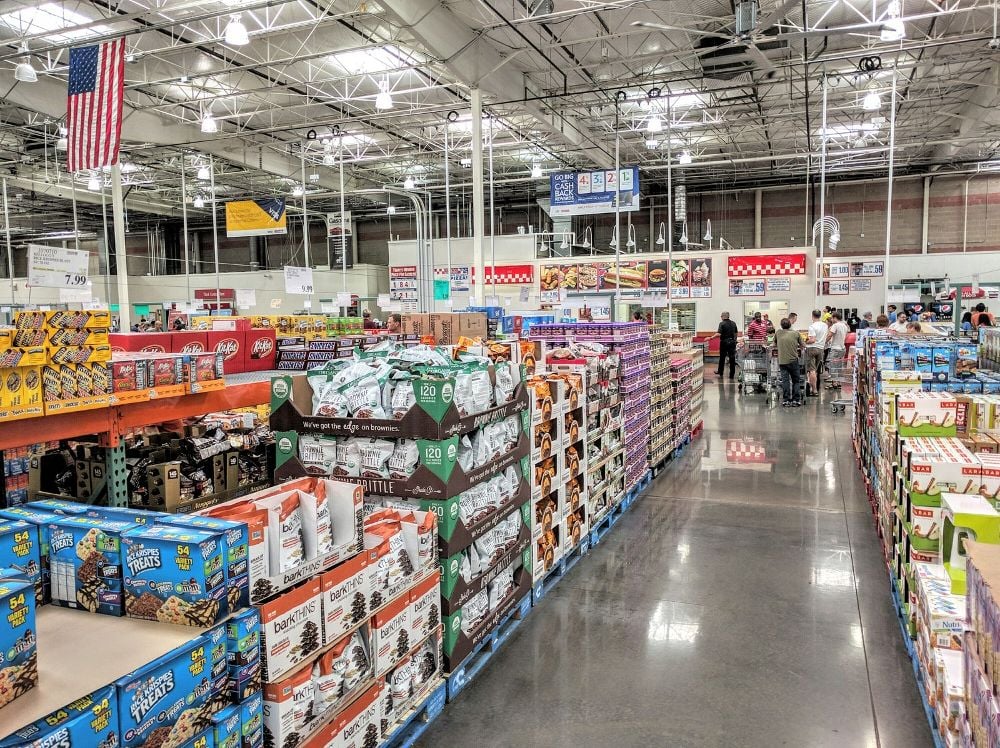
Hinzu kommt eine hochoptimierte Logistik mit Direktbezug von Herstellern, Cross-Docking und schnellem Lagerumschlag.
Der Kunde sieht lediglich einen großen Karton und einen niedrigen Preis.
Der Investor sollte dahinter jedoch eine hochoptimierte Kapital- und Logistikmaschine sehen.
Je größer Costco wird, desto mehr Volumen kann das Unternehmen bündeln. Und je höher das Volumen, desto attraktiver wird Costco wiederum für Hersteller.
Das erzeugt Scale Economies, also Skaleneffekte, die für Wettbewerber nur schwer aufzuholen sind.
Kirkland Signature: Mehr als nur eine Eigenmarke
Ein weiterer Pfeiler des Costco-Modells ist die Eigenmarke Kirkland Signature.
Typische Handelsmarken haben oft den Ruf, vor allem günstiger zu sein. Costco verfolgt bei Kirkland einen etwas anderen Ansatz: Die Produkte sollen qualitativ auf Augenhöhe mit führenden Marken liegen und gleichzeitig günstiger verkauft werden.
Für Costco entstehen daraus gleich mehrere Vorteile.
Erstens kann das Unternehmen häufig bessere Margen erzielen als mit Markenartikeln.
Zweitens reduziert Kirkland die Abhängigkeit von einzelnen Markenherstellern.
Drittens stärkt die Eigenmarke die Kundenbindung.
Und viertens entsteht ein zusätzliches Verhandlungsmittel gegenüber Lieferanten.
Ein Markenhersteller muss sich überlegen, ob er Costcos Preisvorstellungen akzeptiert – oder riskiert, dass Costco eine eigene Alternative entwickelt.
Kirkland ist damit nicht nur eine Marke, sondern Bestandteil von Costcos Verhandlungsmacht.
Die Kundenbindung ist außergewöhnlich hoch
Der vielleicht beeindruckendste Aspekt des Geschäftsmodells ist die Mitgliederbindung.
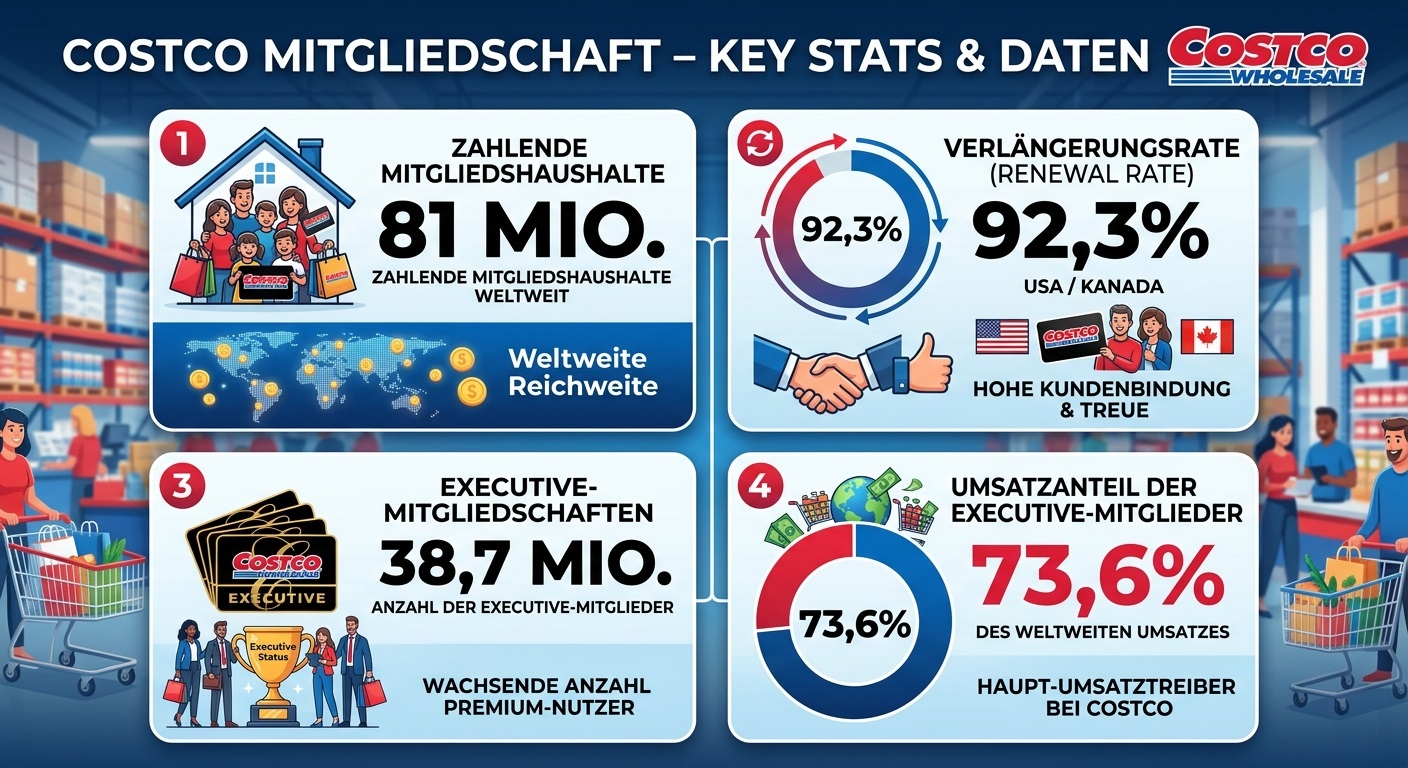
Costco hatte Ende des Geschäftsjahres 2025 rund 81 Millionen zahlende Mitgliederhaushalte und 145 Millionen Karteninhaber.
Die Renewal Rate lag bei rund 92,3 % in den USA und Kanada und 89,8 % weltweit.
Bei 92,3 % würde eine vereinfachte Betrachtung einer jährlichen Nichtverlängerung von rund 7,7 % entsprechen. Man sollte daraus jedoch nicht exakt eine klassische Jahres-Churn-Rate ableiten, weil Costco seine Renewal Rate auf Basis einer rollierenden Berechnung ermittelt.
Die Kernaussage bleibt trotzdem beeindruckend:
Mehr als neun von zehn Mitgliedschaften werden in den wichtigsten Märkten verlängert.
Und das Bemerkenswerte ist: Costco muss nicht nur Kunden davon überzeugen, wieder dort einzukaufen. Die Kunden müssen jedes Jahr erneut Geld für die Mitgliedschaft bezahlen.
Die Eintrittsbarriere ist also nicht nur psychologisch, sondern finanziell.
Executive-Mitglieder sind besonders wertvoll
Noch interessanter wird das Modell bei Costcos Premium-Mitgliedschaft.
Die Executive-Mitgliedschaft kostet doppelt so viel wie die Basismitgliedschaft und bietet unter anderem eine 2-%-Rückvergütung auf qualifizierende Einkäufe.
2025 gab es rund 38,7 Millionen Executive-Mitgliedschaften. Obwohl diese weniger als die Hälfte der zahlenden Mitgliedschaften ausmachten, entfielen auf diese Kunden rund 73,6 % des weltweiten Umsatzes.
Das ist aus Investorensicht enorm wichtig.
Costco hat damit einen sehr großen Anteil seiner wertvollsten Kunden bereits in ein höherwertiges Membership-Modell überführt.
Die Mechanik ähnelt einem klassischen Premium-Subscription-Modell:
Mehr Ausgaben → höherer Membership Value → höhere Bindung → noch mehr Ausgaben.
Costco veröffentlicht zudem seine tatsächlichen Verlängerungsquoten. Ein direkter Vergleich mit Amazon Prime oder Walmart+ ist daher nur eingeschränkt möglich, weil diese Unternehmen keine vollständig vergleichbare Kennzahl veröffentlichen.
Gerade diese Transparenz macht die Costco-Zahlen jedoch so interessant.
Auch die Mitarbeiterbindung ist ungewöhnlich
Costco unterscheidet sich nicht nur bei seinen Kunden von anderen Einzelhändlern.
Das Unternehmen ist auch für eine ungewöhnlich stabile Belegschaft bekannt.
2025 beschäftigte Costco weltweit rund 341.000 Mitarbeiter. Die durchschnittliche Betriebszugehörigkeit lag bei etwa neun Jahren, und mehr als die Hälfte der US-Mitarbeiter war mindestens fünf Jahre im Unternehmen.
Costco betont zudem stark die interne Beförderung.
Das ist strategisch relevant, denn ein Warehouse-Unternehmen mit Hunderttausenden Mitarbeitern könnte theoretisch von hoher Fluktuation betroffen sein. Costco scheint stattdessen stark von seiner Unternehmenskultur zu profitieren.
Ein Mitarbeiter, der zehn Jahre im Unternehmen ist, kennt Abläufe, Kunden, Warenströme und operative Standards deutlich besser als ein ständig wechselnder Mitarbeiter.
Damit wird Mitarbeiterbindung zu einem wirtschaftlichen Faktor.
Es geht nicht nur um niedrigere Recruitingkosten. Es geht um die Fähigkeit, ein komplexes operatives System über Jahrzehnte konsistent auszuführen.
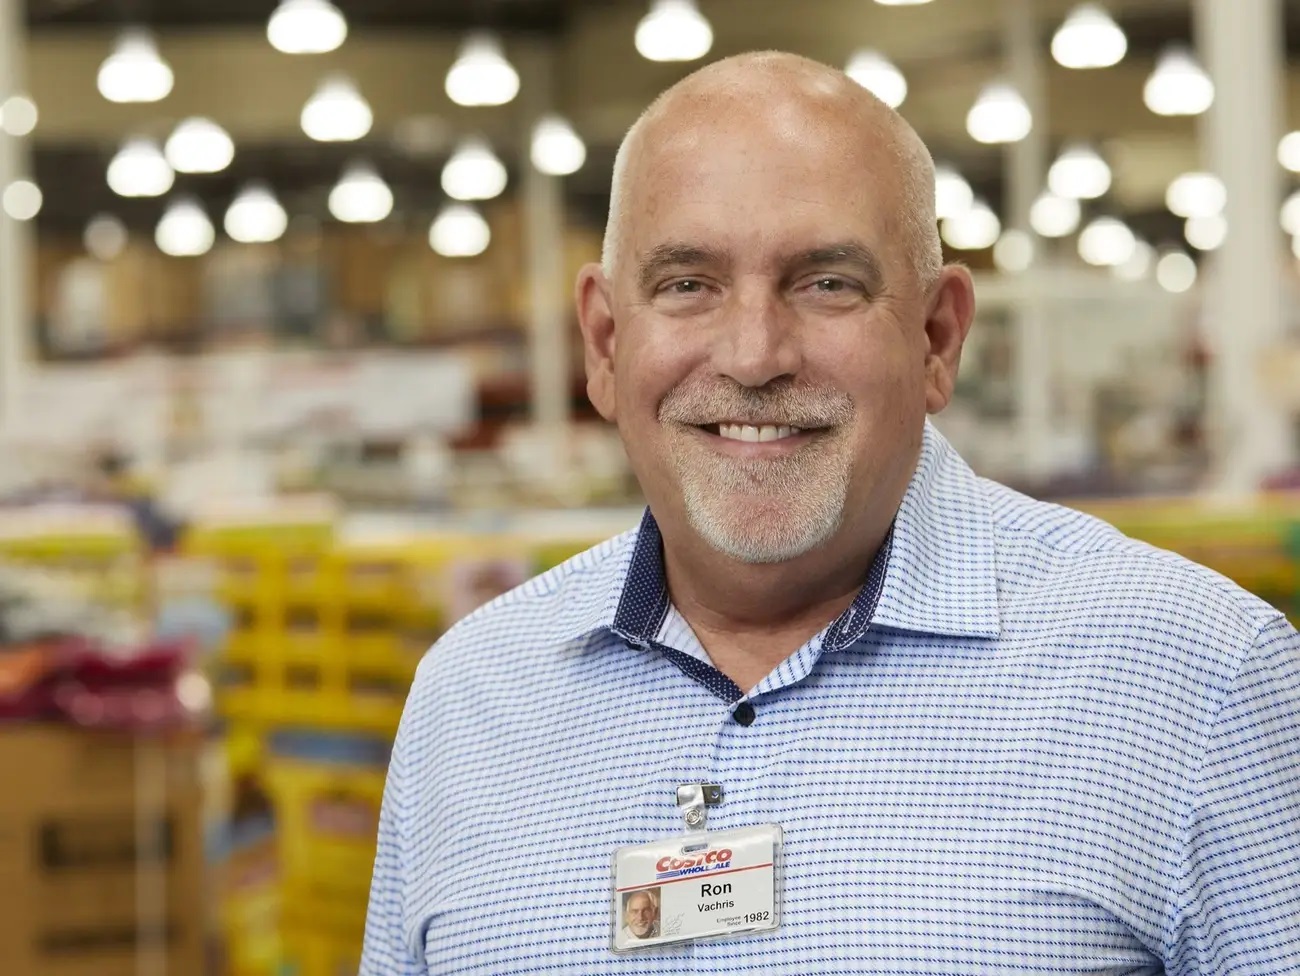
Ron Vachris: Costco ist gewissermaßen sein eigenes Talentprogramm
Seit Januar 2024 ist Ron Vachris CEO von Costco.
Sein Karriereweg passt perfekt zur Unternehmenskultur: Er begann bei Costco als Forklift Driver und arbeitete sich anschließend durch verschiedene operative und merchandisingbezogene Positionen nach oben.
Vor seiner Ernennung zum CEO war er President und COO.
Das ist bemerkenswert, weil Costco damit genau das praktiziert, wofür das Unternehmen auch als Arbeitgeber steht: Beförderung aus den eigenen Reihen.
Vachris kennt das Unternehmen nicht nur aus einer Vorstandsperspektive, sondern aus der operativen Realität.
Diese Kontinuität ist für Costco wahrscheinlich wichtiger als spektakuläre strategische Neuausrichtungen.
Ein erstaunlich profitables Geschäftsmodell trotz niedriger Margen
Costcos Operating Margin lag im Geschäftsjahr 2025 nur bei rund 3,8 %.
Das klingt zunächst wenig attraktiv.
Genau hier kann eine oberflächliche Unternehmensanalyse in die falsche Richtung führen.
Costco erwirtschaftete 2025 rund 275 Mrd. US-Dollar Umsatz, mehr als 10 Mrd. US-Dollar Operating Income und einen operativen Cashflow von rund 13,3 Mrd. US-Dollar.
Die entscheidende Frage lautet deshalb nicht:
„Warum ist die Nettomarge so niedrig?“
Sondern:
„Wie viel Kapital benötigt Costco, um diesen Umsatz zu erzeugen?“
Hier wird das Modell interessant.
Costco profitiert von einem hohen Lagerumschlag und einem Working-Capital-Modell, bei dem Kunden häufig bezahlen, bevor die entsprechenden Lieferantenrechnungen fällig werden.
Das bedeutet vereinfacht:
Die Lieferanten finanzieren einen Teil des Geschäfts.
Genau deshalb kann ein Unternehmen mit einer niedrigen operativen Marge trotzdem eine attraktive Rendite auf das eingesetzte Kapital erzielen.
Je nach Berechnungsmethode liegt Costcos ROIC im mittleren bis hohen Zehnerprozentbereich.
Das zeigt einen wichtigen Grundsatz bei Handelsunternehmen:
Hoher Kapitalumschlag kann niedrige Margen mehr als kompensieren.
Kapitalallokation: Wachstum vor künstlicher Komplexität
Costco investiert einen erheblichen Teil seines Cashflows in neue Warehouses, bestehende Standorte, Logistik und Technologie.
2025 betrug der operative Cashflow etwa 13,3 Mrd. US-Dollar, während rund 5,5 Mrd. US-Dollar investiert wurden.
Gleichzeitig schüttet Costco Kapital an seine Aktionäre zurück.
2025 flossen rund 2,2 Mrd. US-Dollar in reguläre Dividenden und knapp 0,9 Mrd. US-Dollar in Aktienrückkäufe.
Noch spektakulärer sind die Sonderdividenden. Im Januar 2024 zahlte Costco eine Sonderdividende von 15 US-Dollar je Aktie, insgesamt rund 6,7 Mrd. US-Dollar.
Das Muster ist dabei relativ einfach:
Kapital mit attraktiver Rendite reinvestieren – überschüssiges Kapital ausschütten.
Costco versucht nicht, jeden vorhandenen Dollar zwanghaft in Akquisitionen oder neue Geschäftsbereiche zu stecken.
Der Burggraben: Warum Costco so schwer zu kopieren ist
Die vielleicht wichtigste Frage für einen langfristigen Investor lautet:
Warum kann Walmart, Amazon oder Sam’s Club nicht einfach Costco kopieren?
Die Antwort lautet: Weil Costco nicht von einem einzelnen Wettbewerbsvorteil lebt.
Der Burggraben besteht aus einem System aus miteinander verbundenen Vorteilen.
Ein Wettbewerber kann eine Mitgliedschaft einführen.
Er kann ein Warehouse bauen.
Er kann eine Eigenmarke entwickeln.
Er kann Preise senken.
Was deutlich schwieriger ist, ist die gleichzeitige Optimierung von Sortiment, Einkauf, Logistik, Mitarbeiterkultur, Warenumschlag, Eigenmarke, Membership Economics und Kundenbindung.
Costco ist deshalb ein gutes Beispiel dafür, dass ein Burggraben nicht immer aus einem Patent oder einem exklusiven Netzwerk bestehen muss.
Er kann auch aus einer über Jahrzehnte optimierten Organisationsmaschine bestehen.
Costco nach Hamilton Helmers 7 Powers
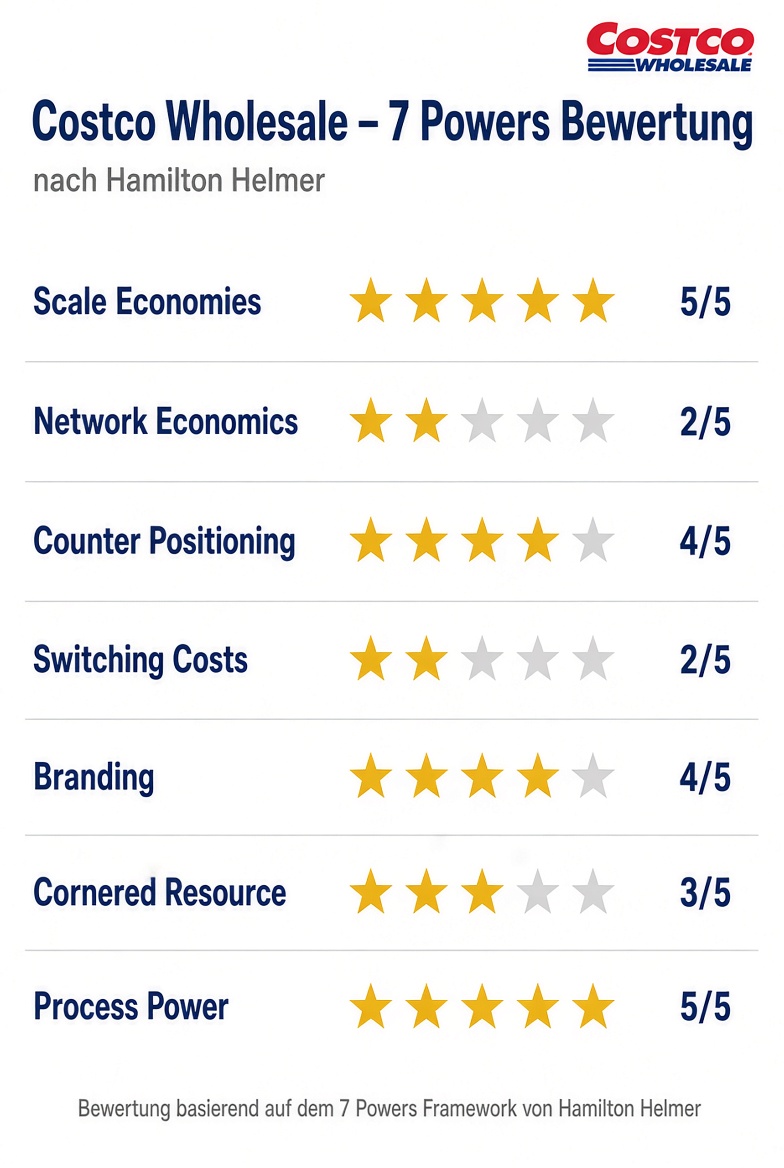
1. Scale Economies – sehr stark
Costco verfügt über enorme Einkaufsvolumina, eine riesige Mitgliederbasis und hunderte Warehouses.
Diese Größe senkt Einkaufskosten und Logistikkosten pro Einheit.
Noch wichtiger: Die Skaleneffekte verstärken das Geschäftsmodell.
Mehr Mitglieder bedeuten mehr Umsatz. Mehr Umsatz bedeutet höhere Einkaufsmacht. Höhere Einkaufsmacht bedeutet bessere Preise. Und bessere Preise erhöhen wiederum den Wert der Mitgliedschaft.
2. Network Economies – eher schwach
Costco besitzt keinen klassischen Netzwerkeffekt wie Visa oder ein soziales Netzwerk.
Ein zusätzlicher Costco-Kunde macht die Mitgliedschaft eines anderen Kunden nicht unmittelbar wertvoller.
Es gibt jedoch einen indirekten Netzwerkeffekt über das Volumen: Mehr Mitglieder können bessere Einkaufskonditionen ermöglichen, von denen anschließend alle Mitglieder profitieren.
Das ist allerdings eher ein Skaleneffekt als ein klassischer Network Effect.
3. Counter-Positioning – stark
Hier ist Costco besonders interessant.
Das Unternehmen kann mit extrem niedrigen Produktmargen arbeiten, weil seine Mitgliedsgebühren einen Teil der Ökonomie des Modells tragen.
Ein klassischer Händler könnte dieses Modell nicht einfach übernehmen, ohne seine bisherige Margenlogik zu verändern.
Costco hat dagegen sein gesamtes Unternehmen darauf aufgebaut.
Genau darin liegt eine Form von Counter-Positioning.
4. Switching Costs – eher schwach
Ein Kunde kann Costco relativ einfach verlassen und zu Sam’s Club, Walmart, Amazon oder einem anderen Händler wechseln.
Es gibt keinen harten technischen Lock-in.
Allerdings existieren gewisse ökonomische und verhaltensbezogene Wechselkosten: Membership Fee, Executive Rewards, Gewohnheit, bevorzugte Produkte und die Erwartung, bei Costco dauerhaft günstiger einzukaufen.
Das erklärt einen Teil der hohen Kundenbindung, ist aber kein besonders starker klassischer Switching Cost.
5. Branding – stark
Costco besitzt eine sehr klare Markenpositionierung:
hohe Qualität zu außergewöhnlich niedrigen Preisen.
Diese Positionierung wird nicht primär über aggressive Werbung vermittelt.
Sie entsteht durch die wiederholte Kundenerfahrung.
Kirkland Signature verstärkt diesen Effekt zusätzlich.
6. Cornered Resource – mittel
Costco besitzt wertvolle Ressourcen: die Marke, Kirkland, Standorte, Lieferantenbeziehungen, Einkaufskompetenz, Kundendaten und eine riesige bestehende Mitgliederbasis.
Keine dieser Ressourcen ist allerdings für sich allein unkopierbar.
Deshalb würde ich diesen Power nicht als den Kern des Costco-Burggrabens betrachten.
7. Process Power – sehr stark
Hier liegt wahrscheinlich einer der wichtigsten Wettbewerbsvorteile.
Costco hat über Jahrzehnte ein hochspezialisiertes Betriebssystem aufgebaut:
begrenztes Sortiment, hohe Stückzahlen je SKU, Direktbezug, Cross-Docking, schneller Lagerumschlag, geringe Marketingkosten, hohe Kostendisziplin, interne Beförderungen, Kirkland und Membership Management.
Kein einzelner Prozess ist ein Geheimnis.
Das Entscheidende ist die Kombination.
Ein Wettbewerber müsste nicht einen Prozess kopieren, sondern ein komplettes System aufbauen, das über Jahrzehnte optimiert wurde.
Fazit
Costco ist eines der ungewöhnlichsten Unternehmen im Einzelhandel.
Die operative Marge ist niedrig. Die Sortimentstiefe ist begrenzt. Die Kunden müssen für das Einkaufen bezahlen. Und trotzdem gehört Costco zu den Unternehmen mit besonders hoher Kundenbindung, starkem Cashflow und attraktiver Kapitalrendite.
Der Kern des Modells ist das Zusammenspiel aus Membership, niedrigen Preisen, enormem Einkaufsvolumen, Kirkland, effizienter Logistik und hoher Mitarbeiterbindung.
Für Hamilton Helmers 7 Powers sind vor allem Scale Economies, Counter-Positioning, Branding und Process Power entscheidend. Costco besitzt keinen perfekten Burggraben in jeder Kategorie – insbesondere klassische Switching Costs und echte Network Effects sind relativ schwach.
Gerade deshalb ist Costco als Fallstudie so interessant: Der Moat besteht nicht aus einem einzigen spektakulären Vorteil, sondern aus einer Vielzahl miteinander verbundener Vorteile, die sich gegenseitig verstärken.
Die entscheidende Frage für die nächsten Jahrzehnte lautet deshalb weniger, ob ein Wettbewerber einzelne Elemente kopieren kann. Das wird wahrscheinlich möglich sein.
Die wichtigere Frage lautet, ob ein Wettbewerber das gesamte System mit derselben Konsequenz und über einen ähnlich langen Zeitraum aufbauen kann.
Genau darin könnte Costcos eigentlicher Burggraben liegen.
 Stefans Börsenblog
