
(Lesedauer: 4 Minuten)
Ich glaube, 95% der Leute begreifen noch gar nicht, was hier gerade passiert. Ihr Narrativ lautet: Mit dem Börsengang einer Chatbot-Firma wird die finale Phase einer Blasenbildung eingeleitet, bevor der Traum spektakulär zerplatzt.
Die Realität habe ich selbst lange Zeit nicht gesehen, mit Gedanken wie:
„Der gigantische Hyperscaler-Capex kann nicht zu ordentlichen Kapitalrenditen führen, weil nicht genügend Menschen bereit sind, 50 oder 100 Dollar im Monat für einen Chatbot zu bezahlen.“
„ChatGPT und Claude können nicht gegen Gemini gewinnen, weil OpenAI und Anthropic nicht den Zugang zu Daten, Kapital, Rechenleistung, Energie und Nutzern wie Google/Alphabet haben.“
Doch die vergangenen Wochen haben mein Bild ziemlich auf den Kopf gestellt. Ich arbeite seit 14 Jahren als Softwareentwickler und habe noch nie eine solche Disruption gesehen wie aktuell. Ohne Anthropics Claude geht bei uns nichts mehr. Claude ist heute zu Dingen fähig, an die ich vor 6 Monaten nicht mal im Traum gedacht hätte.
Jeder Mitarbeiter nutzt KI in jeder Stunde jedes Tages, und das gilt nicht nur für Entwickler, sondern für alle Rollen.
Probleme, für die man früher Stunden oder Tage benötigt hat, können nun in wenigen Minuten gelöst werden, und das mit weniger Fehlern, und praktisch während man seinen Kaffee schlürft.
Wir können zwischen den besten Modellen von Claude, GPT, Gemini und anderen wählen, und die überwältigende Mehrheit der Kollegen wählt Claude.
Nun steht mein Büro natürlich nicht repräsentativ für die Welt, also schauen wir uns die Zahlen an:
- Anthropic hat in Q3 bereits mehr Umsatz erzielt als Netflix oder Uber, und das mit nur 5300 Mitarbeitern, knapp 6 Jahre nach Gründung.
- Claude hat 55% Marktanteil bei Enterprise LLM API, also im B2B-Bereich der KI-Agenten (31% GPT; 9% Gemini; 5% Rest) nach 40% in 2025, 24% in 2024, und 12% in 2023.
- 1127 % Umsatzwachstum in Q3 (bei nur 383% Wachstum der Kosten für Rechenleistung)
- 11900 Kunden zahlen mindestens 100.000 Dollar pro Jahr an Anthropic. (nach 950 im Vorjahr)
- 1900 Kunden zahlen mindestens 1 Mio Dollar.
- 250 Kunden zahlen mindestens 10 Mio Dollar.
- Alle Fortune 10 Unternehmen und über die Hälfte der Fortune 500 zahlt bereits an Anthropic.
- Die Net Revenue Retention liegt bei 900%, d.h. Bestandskunden haben 900% mehr ausgegeben als im Vorjahr.
- Über 200 Milliarden Dollar an liquiden Mitteln wird man nach dem morgigen Börsengang zur Verfügung haben. (mehr als jedes andere Unternehmen außer Berkshire Hathaway).
- Etwa 900 Milliarden Dollar an Verpflichtungen zur Miete von Rechenleistung und Chips ist man eingegangen (bis 2045; teils kündbar).
- Die 7 Gründer kontrollieren 50,1% der Stimmrechte.
- Der Umsatz von Oktober 2026 ergibt annualisiert 81 Mrd. USD.
- In Q3 war der Anthropic-Umsatz 70% höher als bei OpenAI.
- Umsatzprognosen für 2030 reichen bis 505 Mrd. USD (New Street Research) und 685 Mrd. USD (Goldman Sachs; profitiert vom IPO).
- Anthropic zählt zu den 12 wertvollsten Unternehmen der Welt.
Natürlich unterliegt das Unternehmen enormen Risiken hinsichtlich Verfügbarkeit von Rechenleistung, Finanzierung, Konkurrenz (inkl. Open Source), Regulierung, Management usw. und die Wettmärkte sehen eine 21% Insolvenz-Wahrscheinlichkeit bis Ende 2029.
Eines ist mir in den letzten 1-2 Wochen klar geworden: Hier findet eine Disruption statt, und ich möchte dabei sein.
Die Bestimmung eines fairen Wertes ist mir in meinen 12 Jahren als Aktionär noch nie so schwer gefallen bzw. unterlag nie so viel Unsicherheit, und doch habe ich den Versuch unternommen, den ihr hier sehen könnt:
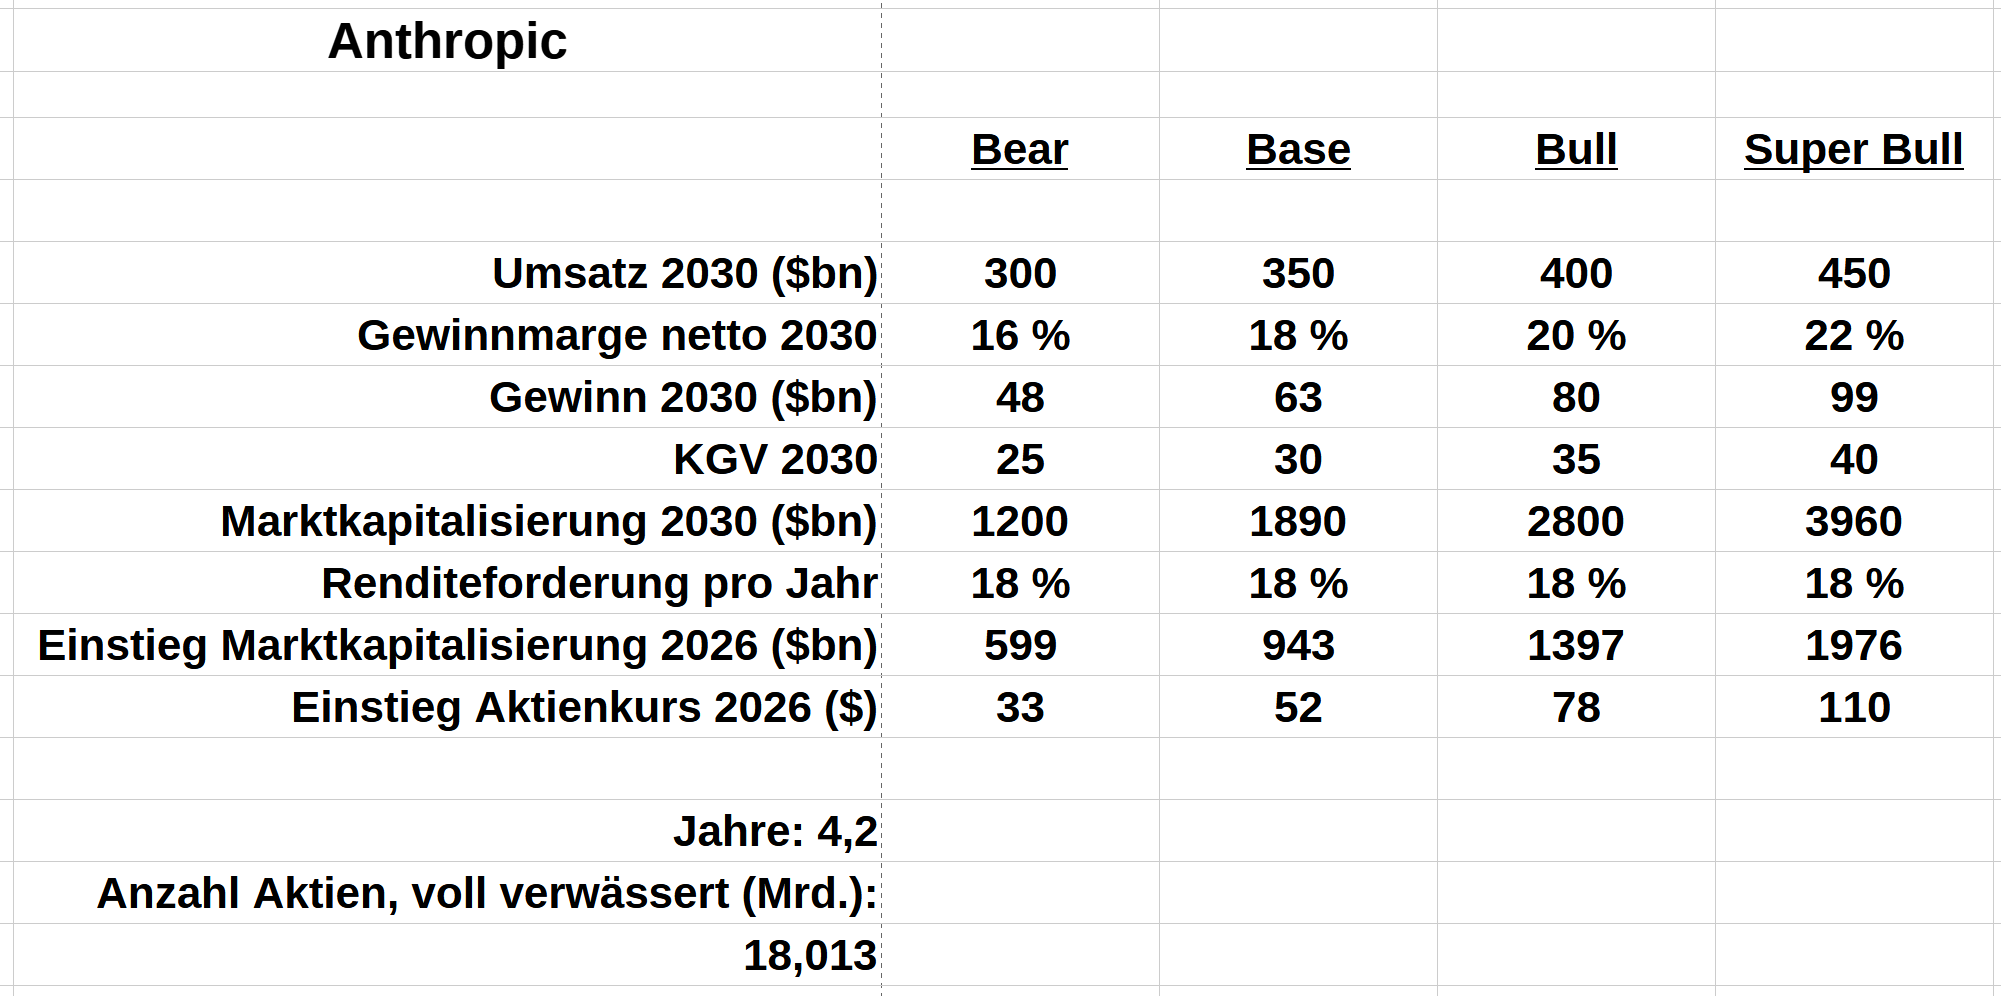
Wie liest man das Ganze?
Im Basis-Szenario: Wer für 2030 an 350 Mrd. Dollar Umsatz, eine Netto-Gewinnmarge von 18% sowie eine Bewertung zum 30er KGV glaubt und bis dahin 18% Rendite pro Jahr erzielen möchte, der darf nur 52 Dollar je Aktie zahlen.
Beim Bären sind es 33, beim Bullen 78 und beim Superbullen 110 Dollar.
Dabei liegt der Umsatz selbst im Superbullen-Fall noch unter den Schätzungen von New State Research und Goldman Sachs (und Anthropic wäre wahrscheinlich „nur“ das fünft- oder sechstgrößte Unternehmen der Welt).
Einige werden sagen: Selbst im Bären-Szenario klingt der Umsatz ziemlich bullisch.
Dafür könnte man sich seinen Einstieg mit noch höheren Margen (die selbst im Superbullen-Fall deutlich unter Big Tech liegen) und KGVs (die in allen Fällen unter den heutigen KGVs von Walmart oder Costco liegen) oder einem niedrigeren Abzinsungsfaktor (viele zinsen mit 12% statt 18% ab) schönrechnen.
Es sind einfach nur 4 Beispiele, keine Anlageberatung.
Morgen ist Handelsstart. Gezeichnet habe ich nicht. Der für mich wahrscheinlichste Fall ist, dass wir morgen einen kräftigen Anstieg sehen werden, aber der Kurs in den folgenden Wochen unter den IPO-Preis sinken wird. Es wird eine sehr volatile Reise.
Ich könnte mir vorstellen, bei 60-70 Dollar eine Position aufzubauen und bei 50-60 Dollar kräftig nachzukaufen.
Allen Aktionären wünsche ich viel Erfolg, und allen GTA-Zockern ab morgen viel Vergnügen!


Hier hatte ich 7 coole, aktuelle Videos zu Anthropic geteilt:
https://stefansboersenblog.com/2026/11/14/alles-wichtige-zu-anthropic/
LikeLike